
9月30日は「翻訳の日」です。
日常ではあまり深く考える機会がない「翻訳」について、この機会に、少し長い時間軸で翻訳という仕事を振り返ってみたいと思います。
10年前の2016年と、2026年の現在。わずか10年ですが、翻訳を取り巻く環境は大きく変わったと感じています。
翻訳界隈では、最近、生成AIに関する情報を頻繁に目にし耳にする機会が増えてきました。この流れは、実は、10年前から始まっていたことです。そこで、これまでの10年間を私の知る範囲で振り返ってみます。
ニューラル機械翻訳の登場
2016年当時、CATツールや翻訳メモリはすでに存在していました。2016年9月にGoogleが、Google Neural Machine Translationを発表し、11月にGoogle翻訳にNMTが導入され、それ以前の統計的MTの翻訳出力に比較して、飛躍的に質の高い出力がされるようになりました。翌2017年には、現在の生成AIにつながるTransformerが発表され、そして同年8月にDeepLが登場しました。
NMTの登場は、翻訳業界でも大きな話題になりました。(一社)日本翻訳連盟が発行している翻訳通訳白書(当時、翻訳白書)の2017年版には、「機械翻訳の普及という昨今のトレンドを考慮し、機械翻訳も調査対象に加えました」とあり、法人向け質問に「機械翻訳の活用状況」が初めて加わりました。この状況から見ても、NMTが翻訳業界に与えたインパクトの大きさがうかがえます。
「自社サービスですでに(機械翻訳を)活用している」が15.6%、「自社サービスで活用していないが(利用を)検討している」が35.5%という回答状況から、機械翻訳利用へシフトしつつある状況であったと想像できます。
生成AIの登場と業界への浸透
ChatGPTの登場は、2022年11月末です。最新(2024年版)の翻訳通訳白書によれば、「時々使用する」まで含めた機械翻訳の使用率は66.4%でした。なお、記載された情報では、機械翻訳と生成AIは明確に区別されておらず、すべて「機械翻訳」にまとめられているようですので、このデータからは生成AIの浸透度は判断できません。最新情報として参考になるかと2026年のEuropean Language Industry Surveyを参照しましたが、やはり「機械翻訳」と「生成AI」の区別は曖昧のようです。2024年版翻訳通訳白書の調査当時(2025年3~4月)は、企業がやっと生成AIを導入し始めていたタイミングだと思いますので、いま調査するとさらに高い数字になるだろうと想像します。
翻訳市場はどう変化してきたのか
この10年間で、翻訳市場の景況感はどう変化したのか。私が唯一頼れる情報源は、翻訳通訳白書しかありませんので、2017年版、2020年版、2022年版、2024年版を比較して調べてみました。以下に記している数字は、特に言及しない限り、日本翻訳連盟発行の翻訳通訳白書(もしくは翻訳白書)からの引用となります。
法人調査データ(法人売上の「増加」「減少」割合)を眺めて見て、大まかに表現すると次のような感じに読めます。
- 2016年頃 — 好調。まだまだ成長する翻訳市場という雰囲気
- NMTは既に登場していたが、自社サービスに活用していたのは 15.6%。
- 2019年 — 悪化し始める。コロナ禍影響の始まり。消費税増税
- 2020年版(2019年度売上)で「コロナ禍の影響で翻訳売上高が10%以上減少」の回答が 59.2%
- コロナの影響が出始める。
- 機械翻訳を「自社サービスですでに活用している」が31.8%へ増加
- 2019年10月に消費税率が8%から10%に引き上げられる。
- このようにデータを並べてみると、このタイミングでの消費税増税は「明らかにおかしい」と感じる。
- 2020~2022年のコロナショック影響
- 2022年版(2021年度売上)で、「コロナ禍の影響で翻訳売上高が10%以上減少」の回答が49.4%と、コロナ影響は引き続き強いものの、売上増加回答が(2020年度 16.5%から)27.9%と増加しており、回復傾向が見られる。
- しかし、経済産業省が出す帝国データバンクによる報告書によると、2021年度の翻訳業の市場規模(売上高合計)は、前年度比 11.1%減の約 1,817 億円。「『機械翻訳』と呼ばれる自動翻訳における AI を活用した作業の本格化に加えて、新型コロナウイルス感染症の拡大による産業分野の停滞等による翻訳需要の減少、顧客からの価格引き下げ要求等もあり、減少傾向となっている」としている。
- 機械翻訳を「自社サービスですでに活用している」が43.0%へさらに増加
- 2023年以降はコロナ後も弱含みのまま、NMT・生成AIによる構造変化が加わり低迷
- コロナが終わっても、2016年頃の状況は戻ってこない。
- 2024年度法人調査では、「機械翻訳の登場によって翻訳の受注量が減少した」という回答が38.2%。
- コロナ禍による売上減/利益減へ対応するため、各企業が経費節減に走ったのは容易に想像できる。翻訳外注コストを削減するために、機械翻訳の導入を急速に進めたであろうことが推測される。
- 機械翻訳を「ほとんどの業務で使用する」~「時々使用する」までの回答が 48.0%
- 生成AIを「ほとんどの業務で使用する」~「時々使用する」までの回答が 49.3%
なお、これらは「業務」となっており、自社サービスへの利用か不明。
NMTは登場後、緩やかに企業へ浸透していったが、コロナ禍による企業業績悪化に伴って経費削減圧力(翻訳外注費削減)が強まったことにより、企業導入が加速した。翻訳会社では「より速く、より安く」という顧客要求の高まりに対応するために導入し、一部の顧客企業では翻訳の内製化のために導入し始めた。その結果、翻訳市場は縮小したと同時に、価格と仕事の配分そのものが変わっていった。そして生成AIという第二波により、いままでNMTではカバーできなかった翻訳分野/領域にも、同じ変化が起こり始めている、と私は見ています。
個人翻訳者を取り巻く環境は、どう変化したのか
次に、個人調査データを眺めて、個人翻訳者はこの10年で、どのように変化してきたのかを見てみると、次のようなことが言えそうです。
- 2016年頃 — 比較的安定した時代
- 2017年版(2016年売上)によれば、翻訳収入が「維持または増加」と回答した比率が 78.9%
- 翻訳会社82.8%、ソースクライアント37.2%という受注状況で、継続的に仕事を受ける翻訳会社は1~3社という人が76.1%という状況。
- この時代の翻訳者の典型象は「翻訳会社数社から継続的に仕事を受け、自分で原文から訳文を作るフリーランス」といった感じでしょう。
- 2019年 — コロナ禍の影響始まり
- 2020年版(2019年売上)によれば、翻訳収入が「維持または増加」と回答した比率が 67.8%と減少傾向。顧客企業の活動低下による受注量減が影響していると想像される。
- コロナ影響が大きかったのは対面による業務が多かった「通訳」。一方の翻訳は、在宅で業務を行うという従来の環境が、人との接触を制限されたコロナ禍において有効に働いたと想像される。
- 2021年 — 収入の回復が見られる
- 2022年版(2021年売上)によれば、翻訳収入が「維持または増加」と回答した比率が 72.9%
ただ、これは前年と比較しての「増減」なので、収入額面で回復したとはいえない点に注意が必要。 - 事実、2017年版の個人翻訳者調査では年間総収入(翻訳のみではない)は、600万円以上が22.8%だったのに対し、2022年版調査では17.8%。400万円未満も54.3%から59.2%へ増えており、年収ベースで回復しているとはいえない。
- 2022年版(2021年売上)によれば、翻訳収入が「維持または増加」と回答した比率が 72.9%
- 2023年 — インボイス制度開始による影響
- 2022年版の質問に、既にインボイス制度の項目があり、翻訳業界としても注目している。
- 2025年 — 収入減少傾向?
- 2024年版によれば、翻訳収入が「維持または5%以上増加」と回答した比率が 64.0% と減少傾向がみられます。
なお、厳密には2017~2022年版の「翻訳収入」と2024年版の「翻訳事業売上高」で設問表現が違うため、一本の時系列として直接比較するべきではありませんが、増加より減少が多いという状況は、2021年版の回復局面とは雰囲気が違います。
- 2024年版によれば、翻訳収入が「維持または5%以上増加」と回答した比率が 64.0% と減少傾向がみられます。
仕事の取り方は変化した?
- 2017年版, 2020年版, 2022年版を見ると、「翻訳会社」「ソースクライアント」の受注比率は大きく変化していません。また、「継続的に受注する翻訳会社が1~3社」という比率も大きく変わっていません。
仕事のやり方は変化した?
- 2020年版の個人翻訳者調査では、翻訳会社やクライアントから翻訳支援ツールを指定される人が68.8%
2022年版でも68.4% と、顧客に指示された翻訳支援ツールを使う仕事が定着しているようです。
つまり、どのツールで仕事をするかを翻訳者自身が自由に決められる仕事ばかりではなくなったということでしょう。 - 2022年版の個人翻訳者調査では、DeepL利用が34.6%、Google Translationが17.4%。MTをまったく利用していない翻訳者は55.5%でした。
- 2024年版の個人調査では、機械翻訳を「ほとんどの業務で使用する」~「時々使用する」までの回答が 62.8%
生成AIを「ほとんどの業務で使用する」~「時々使用する」までの回答が 49.9% と、生成AI/機械翻訳が翻訳者の間でも広く使われていることがわかります。
ポストエディットの浸透度
- 2020年版の個人翻訳者調査では、「すでにPE業務を受注しており、依頼が増えた」「PEは受注していないが、打診が増えた」が 28.6%
- 2022年版になると、「PEを受注しており、依頼が増えた」「受注していないが打診が増えた」が 31.3%
- 2024年版の個人調査では、ポストエディットの打診・依頼が前年より「増えた」が 33.8%
- PEが少しずつ翻訳者の仕事へ侵入していることが分かります。
翻訳者は増えているのか?
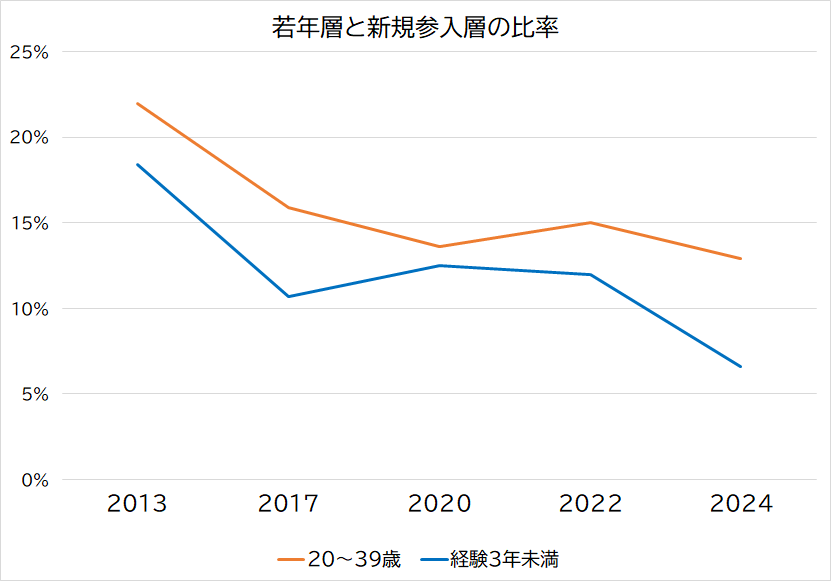
- 新しく翻訳市場に入ってくる翻訳者がどれくらいいるのかを知るために、「20代~30代の翻訳者比率」および「実務経験3年未満の翻訳者比率」という切口でグラフ化してみました。
- 新規参入の翻訳者は減少傾向にあるのではないか。
- その理由はデータから読み取れません。生成AIや機械翻訳影響による「翻訳からポストエディットへの労働需要の変化」や、それに伴う単価減による収入難。単純な少子化に伴う絶対数の減少などが原因と、考えられるかもしれません。
- 一方で、実務経験20年以上の翻訳者比率が2013年版約13%→2024年版約30%と、調査回を重ねる毎に増加しており、結果、平均年齢・平均経験年数を押し上げているようです。
同じ翻訳者を追跡したデータでもなく、各調査の回答者集団によってバラつくので正確性はありませんが、新規参入者による世代補充が減っている傾向にあるとはいえそうです。生データがあれば、年齢×経験年数のクロス集計を行うことで「若者が翻訳業界を選ばなくなった」といった傾向をつかめるかもしれません。
将来の翻訳の担い手は誰なのか
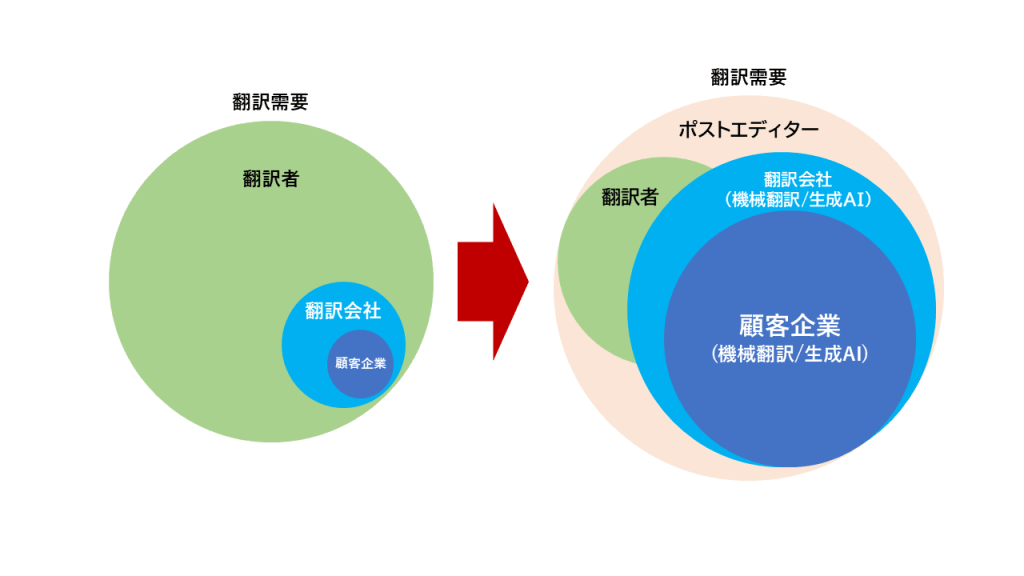
これは、私が勝手にイメージした翻訳の担い手の変化です。円の大きさも適当です。将来、技術進歩に伴って円の大きさは変わってくるでしょうし、他の円で覆い隠されるかもしれません。この半年~1年で見ても生成AIの能力向上は著しく、使いこなすための技術ハードルが低くなるに連れて顧客企業での内製化はさらに進むと想像しています。
翻訳会社も提供する価値を再定義しないと、円の余白を失うことになるのでしょう。一方の翻訳者も、同様に提供する価値を考えていく必要があるのでしょう。
今日は「翻訳の日」。久し振りに通訳翻訳白書を紐解いて眺めてみましたが、この10年の変化は非常に大きなものだったと実感しました。そして、これからの10年を見通してみようとも考えましたが、もはや私の知識では想像が追い付きません。私自身は、生成AIをツールとして活用した翻訳にシフトしていますが、まもなく「翻訳」自体を手放すことになるのだろうと推測しています。
来年の「翻訳の日」に、自分がどこに立っているのか、見返してみたいと考えています。


